Tópico das Casas

Não é assim em todo o mundo? Os clubes negoceiam jogadores de futebol, os países negoceiam condições de crédito, as pessoas/fundos negoceiam no imobiliário, os privados negoceiam obras de arte, os armadores negoceiam navios, etc.

Por exemplo em alguns países nórdicos a venda da casa funciona numa espécie de leilão. Colocam o preços e as pessoas vão ver e fazem ofertas mas acima do preço estipulado. Acho este modelo interessante...

Quanto aos valores que se pedem atingiram um ponto de ridiculo. Não pelos preços terem aumentado, porque a procura gera aumento, mas muitos compravam só para colocar no mercado à espera de patos. Isso faz com que existam casas no mercado meses a fio em zonas que não são muito interessantes e por preços ridiculos.

A titulo de exemplo, comprei a minha casa no centro de Lx a um preço muito abaixo do mercado porque os donos (herança) queriam efectivamente vender a casa. O preço já estava bom mas ainda tirei 4% e por isso vendeu-se em 2 ou 3 dias... No meu prédio está uma igual à minha há mais de um ano à venda por quase o dobro do preço que paguei pela minha à espera de um pato. Diria que por estar à tanto tempo à venda (até tem estado alugada por um preço muito interessante a estrangeiros claro...) o dono ainda não precisa do dinheiro mas quando precisar vai ser daqueles casos em que há descontos na casa dos 3x% ou 4x%!!!

Se eu souber que vão existir outras propostas, vou tentar subir a fasquia. Oferta e procura...

Lembraste-me um amigo que há uns anos pôs umas OZ speedline à venda no OLX. Gerou-se um sururu tal, que o rapaz vendeu as jantes a um comprador espanhol, pelo dobro do preço + portes. [:D]
 
2 amigos meus estão em processo de compra de casa, um deles a casa estava nos 1.2 pré covid, baixou para 990 pós covid, foi fechada por 850.

O outro de uma casa de 750 fechou por 585.

Nenhuma das casas valia nem perto do que estavam a pedir inicialmente (nem acho que valem o que foram fechadas mas enfim), a malta estava era toda louca a pedir!

Por outro lado acho curioso esta loucura destes amigos e a pressa em comprar casa neste momento... Weird...
 
Se eu souber que vão existir outras propostas, vou tentar subir a fasquia. Oferta e procura...

Lembraste-me um amigo que há uns anos pôs umas OZ speedline à venda no OLX. Gerou-se um sururu tal, que o rapaz vendeu as jantes a um comprador espanhol, pelo dobro do preço + portes. [:D]

Há certos produtos que funciona bem em modo leilão. J´tive umas quantas vendas (2 ou 3) de OLX que acabei por vender mais caro. Uma delas foi num produto Apple que tinha em casa em estado praticamente novo e foi um assédio do camandro!
 
Há certos produtos que funciona bem em modo leilão. J´tive umas quantas vendas (2 ou 3) de OLX que acabei por vender mais caro. Uma delas foi num produto Apple que tinha em casa em estado praticamente novo e foi um assédio do camandro!

Ele pôs as jantes e um preço, aceitou uma das ofertas, mas continuou a ser bombardeado com ofertas e houve malta que começou a oferecer mais. Até que um senhor da Corunha lhe ofereceu o dobro + portes. Ao vender as jantes, com pneus carecas, recuperou 40% do valor do carro em que tinham vindo, arranjou umas de ferro e meteu pneus novos. [:D]
 
Olhe que não sotôr, olhe que não... [:D] Um leilão tem um "contra", a potencial falta de privacidade, mesmo com testas de ferro e empresas fachada.

E isto foi-me referido precisamente por colecionadores. Gente cujos nomes não vez associados a essas áreas, mas depois têm (muitos) milhões gastos nessa área. Tipicamente, há um vendedor, um intermediário e um comprador... não existem espectadores nem imprensa a espiolhar.

Mas aí o vendedor está a pagar pela privacidade, porque não abrindo a venda, não saberá os valores que poderia atingir.
 
2 amigos meus estão em processo de compra de casa, um deles a casa estava nos 1.2 pré covid, baixou para 990 pós covid, foi fechada por 850.

O outro de uma casa de 750 fechou por 585.

Nenhuma das casas valia nem perto do que estavam a pedir inicialmente (nem acho que valem o que foram fechadas mas enfim), a malta estava era toda louca a pedir!

Por outro lado acho curioso esta loucura destes amigos e a pressa em comprar casa neste momento... Weird...


Foi em Portugal? Lisboa?
 
2 amigos meus estão em processo de compra de casa, um deles a casa estava nos 1.2 pré covid, baixou para 990 pós covid, foi fechada por 850.

O outro de uma casa de 750 fechou por 585.

Nenhuma das casas valia nem perto do que estavam a pedir inicialmente (nem acho que valem o que foram fechadas mas enfim), a malta estava era toda louca a pedir!

Por outro lado acho curioso esta loucura destes amigos e a pressa em comprar casa neste momento... Weird...

Nesse segmento de preços sempre houve muito maior margem porque já se assumia o barro à parede como natural.

Por curiosidade, casas novas ou usadas?
 
2 amigos meus estão em processo de compra de casa, um deles a casa estava nos 1.2 pré covid, baixou para 990 pós covid, foi fechada por 850.

O outro de uma casa de 750 fechou por 585.

Nenhuma das casas valia nem perto do que estavam a pedir inicialmente (nem acho que valem o que foram fechadas mas enfim), a malta estava era toda louca a pedir!

Por outro lado acho curioso esta loucura destes amigos e a pressa em comprar casa neste momento... Weird...

Porque muitas vezes é a diferença entre comprar e não comprar nada. Portanto eles conseguiram negociar até um ponto em que conseguiam pagar e acharam um bom deal e avançaram. Caso contrário -> chuchar no dedo.

E falo isto porque estou com cada vez mais vontade de trocar de casa e apesar de já se ir vendo alguns negócios ainda não consegui arranjar o ideal. As pessoas já estão a aceitar baixar bem os preços mas na minha opinião não que seja o suficiente. Por outro lado não quero esperar 1/2 anos...
 
Não convém é quem compra avaliar a qualidade do negócio pelo valor ou percentagem do desconto.

Conheço um caso em que foi comprada uma moradia pelo asking price (850) e foi um excelente negócio, porque este valor pedido era abaixo do normal/habitual em casa comparáveis.

Neste caso uma moradia mas sem piscina nem garagem.
 
https://contaspoupanca.pt/2020/09/14/viu-o-contas-poupanca-vai-poupar-53-900-euros/

Viu o Contas-poupança… vai poupar 53.900 euros

Fábio vai poupar 53.900 euros no crédito à habitação

Como já sabem, são estas mensagens de espectadores/leitores que me incentivam a continuar. É verdade que nem todas as dicas se aplicam a todas as pessoas, mas há sempre uma que se aplica como uma luva a alguém. Fico muito feliz quando vemos o reflexo do nosso trabalho na vida “real” das pessoas. Partilho convosco o e-mail que recebei do Fábio Teixeira (ele autorizou a publicação do nome) e vejam se isto se pode aplicar ao vosso caso.

Ele fez uma coisa que nunca falei aqui no blogue e não me tinha de facto ocorrido. Pode parecer muito estranho, mas para ele poupar este valor teve de pedir um crédito que não precisava. Acha estranho? Não é. Quando começamos a desenvolver a nossa inteligência financeira conseguimos ver mais longe e tomar decisões que podem parecer esquisitas para alguns, mas nós sabemos muito bem o que estamos a fazer. Ora leiam:

Boa Tarde Sr. Pedro Andersson,o meu nome é Fábio Teixeira, sou da Margem Sul, Seixal e tenho 30 anos.

Sigo o seu trabalho já há alguns anos e tenho a “vaidade” de poder dizer que já segui praticamente TODOS os seu conselhos e dicas! São todos perfeitamente exequíveis. Como disse na sua mais recente entrevista no programa matinal da SIC, as dicas que dá são boas, exequíveis, mas não é num estalar de dedos. Exige empenho e, mais difícil, tempo.

Senti-me na “obrigação” de lhe vir contar um pouco do que já meti em prática na minha vida, graças às suas valiosas informações. Há cerca de 2 anos que, seguindo um conselho seu, contactei uma Empresa para me ajudar na mudança de crédito habitação para outro Banco. Estava com um Spread de 2,35%. Estava claramente a mandar dinheiro para o lixo!

Contactei a Empresa Reorganiza e tive a Sorte e Felicidade de “conhecer” o Sr. (—), funcionário dessa Empresa que me esteve a “aturar” durante 2 anos! Troca de emails, troca de opiniões, troca de números e possibilidades infinitas. 2 longos Anos! Na semana passada, finalmente, concretizei a transferência para outro Banco e poupei / pouparei muito dinheiro, graças a SI! Passei de 2.35% de Spread para 1,1%! Antes da mudança de Banco, mensalmente saía da minha conta:

Empréstimo Habitação: 271,54€ Empréstimo Multi Opções: 92,84€ Seguro Multiriscos: 17,97 Seguro Vida: 8,27€ Manutenção da Conta: 5,72€ Seguro de Recheio, associado ao Cartão 123= 10,80€ Total: 407,14€ por Mês!

Com a transferência, os valores desceram consideravelmente: Empréstimo Habitação (já com seguros) = 225,77€ Empréstimo Multi Opções (já com seguros) = 68,90€ Total = 294,67€ Poupo por mês 112,47€, por Ano 1.349,64€ e em 40 Anos 53.985,60€

Como devia menos de 100.000€ ao Banco (Santander Totta) e o Banco CTT pagava a transferência acima dos 100.000€, depois de pensar muito decidi pedir um reforço do crédito Multiopções, assim ficava com a dívida acima dos 100.000€ e depois poderia mudar de Banco, ficava com muito melhores condições e com o dinheiro do reforço do multi opções, concluída a mudança de Banco, irei amortizar o Empréstimo.

Em relação a todas as outras dicas e conselhos que deu, desde Electricidade, Gás em casa, já meti tudo em prática e tenho poupado bastante dinheiro. Como costumo dizer, um Amigo não é o que dá o peixe, é o que ensina a pescar!

Já encomendei o seu 3º livro e espero que venham muitos mais. Mais uma vez, agradeço o seu contributo, e quero que saiba que, pelo menos falando em mim, tem um fã. Tanta gente que é condecorada por serviço público (e não só) e você nunca foi. Mas enfim, foi só um desabafo. Desejo-lhe tudo de bom! Um Obrigado do Tamanho da sua generosidade!

Cumprimentos, Fábio Teixeira

Obrigado, Fábio e desejo-lhe igualmente as maiores felicidades.
Que lições pode aprender do exemplo do Fábio

Tem de estar atento às oportunidades de poupança
Não encolha os ombros com o que está a pagar (seja o que for)
Procure alternativas (o Fábio fez simulações noutros bancos)
Contactou uma empresa mas não se precipitou. Tirou dúvidas durante 2 anos (!!!) mas só avançou quando teve a certeza do que ia fazer, com os prós e os contras
Um banco disse-lhe que só aceitava transferir um crédito acima de 100.000 €. Como não tinha, podia ter desistido. Não! Fez as contas e pediu um crédito para fazer os 100 mil para aceder a melhores condições. Ou seja, investiu para poupar.
Mas não vai “gozar” esse dinheiro como se fosse uma prenda. Assim que estiver tudo acertado vai AMORTIZAR o que teve de pedir com o crédito. Muito inteligente!
Cada caso é um caso. Por exemplo, no caso do Fábio até pagava pouco de seguro de vida do crédito à habitação, mas há casos de pessoas que pagam 100, 200 ou até 300 euros de seguro de vida todos os meses. Conheço situações em que mudaram de banco sem poupar “nada” mas deixaram de estar presos ao seguro de vida e mudando de seguradora conseguem poupar metade ou mais do que o que estavam a pagar. Pode até acontecer – em casos extremos – ficar a pagar mais de mensalidade a um banco mas poupar bastante no seguro de vida com melhores coberturas. Eu mais uma vez (já é a terceira vez) consegui baixar o meu seguro de vida. Contarei como num outro artigo.
O que fará o Fábio com os 1.300 euros que agora vai poupar todos os anos? Não lhe perguntei. Mas pelo texto dele, tenho a certeza de que o usará bem e não o usará para comprar um telemóvel novo que daqui a 6 meses será “velho”.´
Mexa-se. Se o Fábio não tivesse feito nada, esses 53 mil euros iriam para quem? Para o banco. Assim, ficam na carteira dele. Para fazer com ele o que quiser.

É por exemplos como este que lhe digo há anos que pode aumentar-se sem pedir ao patrão. No caso do Fábio foram 112 euros por mês. Um aumento assim, dava-lhe jeito? Tem muitas outras formas de encontrar dinheiro onde nem imagina que ele existe. Tem dezenas dessas dicas no meu livro novo. Está à venda a partir desta semana nas livrarias (FNAC, Bertrand, alguns hipermercados e online – tem o link abaixo se estiver interessado). Não deixe o dinheiro passar ao seu lado.
 
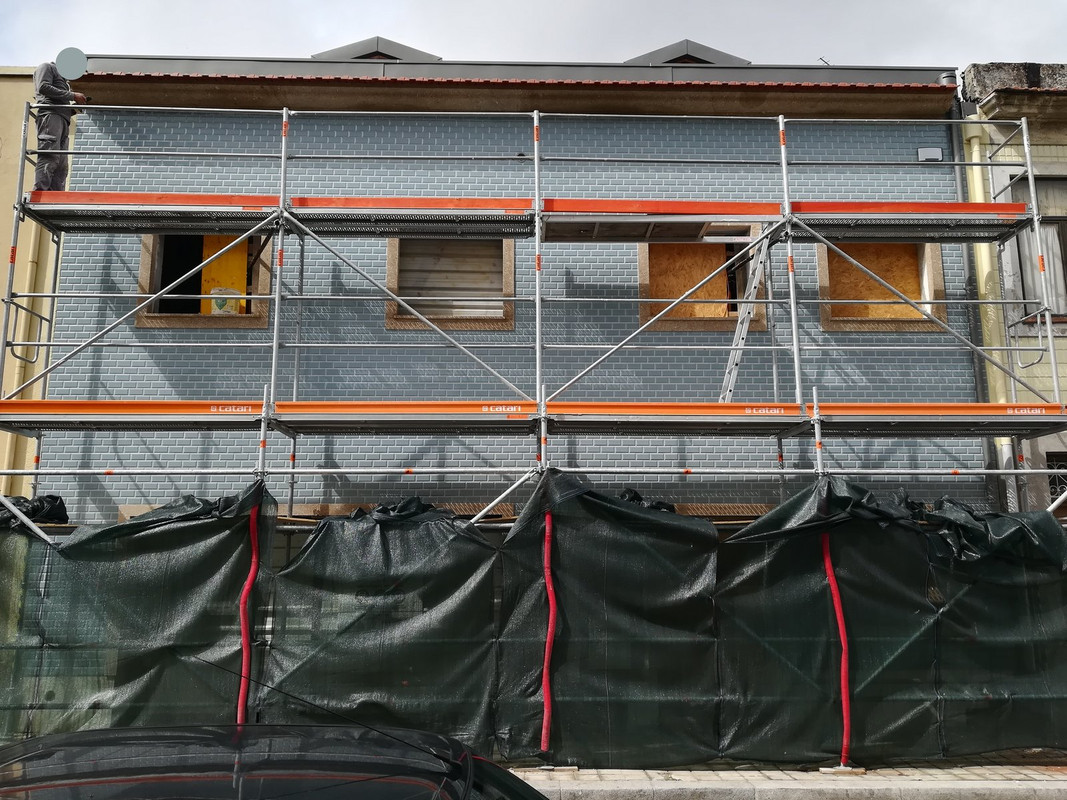
Fachada quase pronta.

IMG-20200923-140050.jpg
 
Ele pôs as jantes e um preço, aceitou uma das ofertas, mas continuou a ser bombardeado com ofertas e houve malta que começou a oferecer mais. Até que um senhor da Corunha lhe ofereceu o dobro + portes. Ao vender as jantes, com pneus carecas, recuperou 40% do valor do carro em que tinham vindo, arranjou umas de ferro e meteu pneus novos. [:D]

Muito sério o teu amigo.
Aceitou um valor mas depois falhou o com a palavra dele para vender mais caro...
 
Voltar
Superior