Tópico das Casas

Em Portugal é bastante tradicional fazer-se a escritura por um valor menor do que a transação.

O que as pessoas não pensam é que no futuro, se quiserem vender a casa, as mais-valias são calculadas em função do valor da escritura.

E para pouparem meia-dúzia de patacos no IMT, podem inchar muitos milhares em impostos de mais-valias no futuro.

Estás a brincar? Facilmente são milhares de euros! Podendo, cada um deve fazer bem as contas e simular antes de decidir o valor a escriturar, sem entrar em loucuras...

Por exemplo, registar por 170.000 e 180.00 (diferença irrisória, mas de escalões diferentes):
170.000= IMT 2.859 e 1.360 (0,8%) de selo. (4.229€)
180.000= IMT 3.512 e 1.440 (0,8%) de selo. (4.952€)
Diferencial de impostos= 723€

Agora imaginem:
172.000= IMT 2.957 e 1.376 (0,8%) de selo. (4.229€)
288.000= IMT 11.080 e 2.304 (0,8%) de selo. (13.384€)
Diferencial de impostos= 9.051€
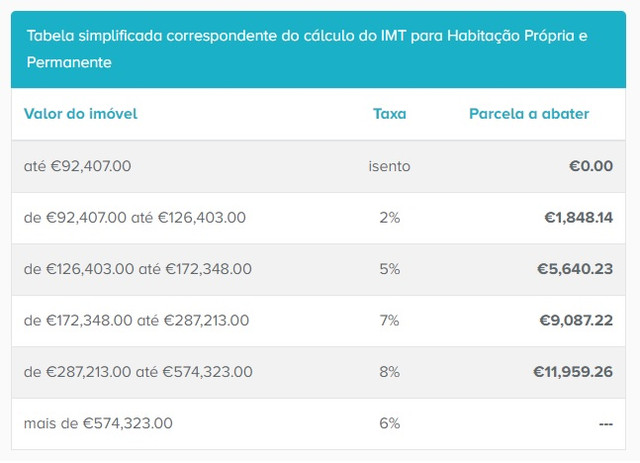
Anexo a tabela para ficarem com uma ideia mais precisa e podem simular em: https://www.doutorfinancas.pt/simulador-imt/

taxa.jpg
 
Última edição:
A avaliação da minha casa foi feita por alguém que tem tanto de profissional da área como eu de naves espaciais.

Valeu tudo, até declarações falsas. "esqueceram-se" do elevador, do videoporteiro, dos vidros duplos, rodaram o apartamento 180º (é virado a sul, passou a estar virado a norte para ter menos luz), comprei um apartamento devoluto, longe de transportes (tem 1 carreira à porta, e outras 7 a 300 metros), viram infiltrações mas não as registaram para o comprador e vendedor saberem onde são, dizem que o prédio é anterior a 2004 para não ter ficha técnica (logo, não tem isolamentos...), quando na verdade é de 2007, a ficha técnica foi enviada por email E fazia parte dum anexo ao relatório de avaliação. Foi anexado pela mesma pessoa que diz que não existe!!!!!
Com estes dados, compararam com outros apartamentos anunciados na zona, incluindo um T0 numa cave sem licença de habitação.

O banco, depois de meses de discussão em que "apenas" pedi uma avaliação feita por um profissional (deram-me a opção de pagar outra avaliação, sem garantir que o avaliador seria outro), decidiu aumentar o valor atribuido em 10% porque "sou bom cliente", que fez com que o apartamento deixasse de ser (à tangente) o apartamento com menos valor num raio de 3km, incluindo até casas terreas abandonadas e sem tecto.

O banco fez tudo para impedir o negócio, incluindo não comparecer na escritura no último dia de validade do CPCV (que foi revalidado 3x por simpatia dos vendedores). Lá se fez negócio, e partiu-se para outras formas de lidar com o problema.

Graças à pandemia, fiquei com tempo livre. O avaliador está proibido de fazer avaliações, juro que foi acidental [:D] O gestor de conta teve diversos azares profissionais, nada relacionados com telefonemas e conversas minhas com pessoas chave, passou de receber prémios por ser um gestor de topo no banco para estar com o emprego por um fio.

A melhor maneira de resolver uma situação destas é mesmo arranjar um avaliador independente que ambos aceitem, eu é que optei pela via dolorosa [:D]
Claro, tem que ser pago pelo cliente, o que não é fácil porque ninguém nada em dinheiro, mas nunca se deve ficar por uma avaliação feita por alguém que não tenta sequer ser profissional.
deves ter tido uma bela razão para não mudares de banco [:D][;)]
mas só confirma a minha opinião e experiência, as avaliações são feitas por malta amadora e mal preparada
 
Conheço uns gajos , e bem, portanto não é tanga, que tinham um CH.

Negociaram o spread noutro banco, pediram mais X para “obras” e no final da história com o € das obras compraram um segmento C, ficando a pagar o mesmo por mês e no prazo estabelecido no primeiro CH.

Na prática, com a renegociação pagaram o carro, ou boa parte dele.

O ano passado fiz isso! [:D]

Pagava de prestação 310€ e do carro perto de 200€, renegociei o crédito noutro banco, com uma taxa fixa de 1.3% ao contrário do que tinha no banco original que era variável a 2.4%, e como já tinha crédito complementar que foi pedido no banco original para acabar a casa, foi só aumentar o valor do carro, no banco novo, com as mesmas condições que o CH, e baixei a prestação do CH para os 280€, e eliminei a prestação do carro de 200€! E ainda reduzi um ano no prazo do CH! [:D]
 
A avaliação da minha casa foi feita por alguém que tem tanto de profissional da área como eu de naves espaciais.

Valeu tudo, até declarações falsas. "esqueceram-se" do elevador, do videoporteiro, dos vidros duplos, rodaram o apartamento 180º (é virado a sul, passou a estar virado a norte para ter menos luz), comprei um apartamento devoluto, longe de transportes (tem 1 carreira à porta, e outras 7 a 300 metros), viram infiltrações mas não as registaram para o comprador e vendedor saberem onde são, dizem que o prédio é anterior a 2004 para não ter ficha técnica (logo, não tem isolamentos...), quando na verdade é de 2007, a ficha técnica foi enviada por email E fazia parte dum anexo ao relatório de avaliação. Foi anexado pela mesma pessoa que diz que não existe!!!!!
Com estes dados, compararam com outros apartamentos anunciados na zona, incluindo um T0 numa cave sem licença de habitação.

O banco, depois de meses de discussão em que "apenas" pedi uma avaliação feita por um profissional (deram-me a opção de pagar outra avaliação, sem garantir que o avaliador seria outro), decidiu aumentar o valor atribuido em 10% porque "sou bom cliente", que fez com que o apartamento deixasse de ser (à tangente) o apartamento com menos valor num raio de 3km, incluindo até casas terreas abandonadas e sem tecto.

O banco fez tudo para impedir o negócio, incluindo não comparecer na escritura no último dia de validade do CPCV (que foi revalidado 3x por simpatia dos vendedores). Lá se fez negócio, e partiu-se para outras formas de lidar com o problema.

Graças à pandemia, fiquei com tempo livre. O avaliador está proibido de fazer avaliações, juro que foi acidental [:D] O gestor de conta teve diversos azares profissionais, nada relacionados com telefonemas e conversas minhas com pessoas chave, passou de receber prémios por ser um gestor de topo no banco para estar com o emprego por um fio.

A melhor maneira de resolver uma situação destas é mesmo arranjar um avaliador independente que ambos aceitem, eu é que optei pela via dolorosa [:D]
Claro, tem que ser pago pelo cliente, o que não é fácil porque ninguém nada em dinheiro, mas nunca se deve ficar por uma avaliação feita por alguém que não tenta sequer ser profissional.

Tenho um amigo que passou por uma parecida na avaliação, depois de reclamar o valor aumentou uns 40%. O valor inicial era completamente descabido.

Quanto a bancos a não aparecerem em escrituras, bem... foi por essa razão que quis ir a uma agência bancária a LX esmurrar duas pessoas. Mas tudo se resolveu pelo melhor. Na manhã da escritura recebo um telefonema a dizer que o solicitador se recusa a comparecer na escritura, por supostas irregularidades no processo, e não apresentavam alternativas.

Umas horas de stress, uns gritos pelo telemóvel, umas ameaças de pegar no carro e ir a LX "remodelar" uma agência bancária, e às 16h30 a casa era minha. Imagino o alivio das criaturas, quando no dia seguinte pedi transferência para a agência da minha terra [:)]
quando fiz a escritura da minha casa em 2015 no Santander, na sede em Lisboa, em que quem tratou do processo foi uma directora de um grande balcão da capital, e inclusive o vendedor tinha CH no Santander, ou seja nada podia falhar; no dia de escritura os valores estavam todos errados e teve quase a ser borregada escritura, também uns berros e 1h depois lá se assinou aquela trampa, mas brutal incompetência.
aliás continuo achar o santander fraquíssimo, e o bankinter, e a cgd, e o big... são os que tenho pior impressão e sou cliente.
o melhorzinho é o banco invest, mas ajuda o gestor ser meu amigo e ex colega da universidade [;)]
só não mudei de banco no CH, porque ainda não encontrei melhores condições entre spread e seguros
 
Tive conhecimento de casas arrendadas a Zucas que não tinham elementos comprovativos de atividade em Portugal e pagavam logo 12 meses+caução quando entravam. Dá um confiança adicional para quem arrenda, atestando uma capacidade financeira superior dos inquilinos. E caso alguma coisa corra mal, o inquilino têm sempre interesse em informar dentro dos prazos a sua saída, a fim de não perder quaisquer rendas adiantadas, o que nem sempre acontece em circunstâncias normais quando não existe uma caução elevada! Em alguns países é normal pagar-se a renda adiantada logo por 12 meses, o Dubai é um desses países!

tenho a ideia que isso é assim para o ilegal e nem pode constar num contrato de arrendamento.
o limite máximo de rendas adiantadas são 3, a caução é que pode ser o valor que apetecer, incluindo as jóias da avó ou um Picasso[:D]
 
quando fiz a escritura da minha casa em 2015 no Santander, na sede em Lisboa, em que quem tratou do processo foi uma directora de um grande balcão da capital, e inclusive o vendedor tinha CH no Santander, ou seja nada podia falhar; no dia de escritura os valores estavam todos errados e teve quase a ser borregada escritura, também uns berros e 1h depois lá se assinou aquela trampa, mas brutal incompetência.
aliás continuo achar o santander fraquíssimo, e o bankinter, e a cgd, e o big... são os que tenho pior impressão e sou cliente.
o melhorzinho é o banco invest, mas ajuda o gestor ser meu amigo e ex colega da universidade [;)]
só não mudei de banco no CH, porque ainda não encontrei melhores condições entre spread e seguros

O processo estava acorrer bem até a gestora ir de baixa, aí começou a descarrilar com a subgerente. O agendamento da escritura foi um martírio, porque não conseguiam contactar o solicitador para o escritório, e alegavam não ter o número de telemóvel do senhor. Por amigos, até eu consegui arranjar o número de telemóvel do senhor... No dia da escritura, o solicitador alega que não comparece porque a minha casa é composta por 2 artigos (armazém+habitação), e está tudo a ser adquirido ao abrigo de um CH... Desde o 1º dia em que entrei na agência que tinha alertado para esta situação, dado que a minha casa possui duas moradas diferentes (rua, nº de policia e últimos 3 dígitos do código-postal). Explodi!! Não por culpa do solicitador, mas pela incompetência delas.

A coisa só foi para a frente, quando uma solicitadora de outro distrito, e aparentemente "supervisora" deste, se responsabilizou pelo processo.

Da CGD também tenho uma boa... O Barclays/Bankinter até foi o único que nunca me causou problemas.
 
A avaliação da minha casa foi feita por alguém que tem tanto de profissional da área como eu de naves espaciais.

Valeu tudo, até declarações falsas. "esqueceram-se" do elevador, do videoporteiro, dos vidros duplos, rodaram o apartamento 180º (é virado a sul, passou a estar virado a norte para ter menos luz), comprei um apartamento devoluto, longe de transportes (tem 1 carreira à porta, e outras 7 a 300 metros), viram infiltrações mas não as registaram para o comprador e vendedor saberem onde são, dizem que o prédio é anterior a 2004 para não ter ficha técnica (logo, não tem isolamentos...), quando na verdade é de 2007, a ficha técnica foi enviada por email E fazia parte dum anexo ao relatório de avaliação. Foi anexado pela mesma pessoa que diz que não existe!!!!!
Com estes dados, compararam com outros apartamentos anunciados na zona, incluindo um T0 numa cave sem licença de habitação.

O banco, depois de meses de discussão em que "apenas" pedi uma avaliação feita por um profissional (deram-me a opção de pagar outra avaliação, sem garantir que o avaliador seria outro), decidiu aumentar o valor atribuido em 10% porque "sou bom cliente", que fez com que o apartamento deixasse de ser (à tangente) o apartamento com menos valor num raio de 3km, incluindo até casas terreas abandonadas e sem tecto.

O banco fez tudo para impedir o negócio, incluindo não comparecer na escritura no último dia de validade do CPCV (que foi revalidado 3x por simpatia dos vendedores). Lá se fez negócio, e partiu-se para outras formas de lidar com o problema.

Graças à pandemia, fiquei com tempo livre. O avaliador está proibido de fazer avaliações, juro que foi acidental [:D] O gestor de conta teve diversos azares profissionais, nada relacionados com telefonemas e conversas minhas com pessoas chave, passou de receber prémios por ser um gestor de topo no banco para estar com o emprego por um fio.

A melhor maneira de resolver uma situação destas é mesmo arranjar um avaliador independente que ambos aceitem, eu é que optei pela via dolorosa [:D]
Claro, tem que ser pago pelo cliente, o que não é fácil porque ninguém nada em dinheiro, mas nunca se deve ficar por uma avaliação feita por alguém que não tenta sequer ser profissional.
Valente stress!

A avaliação paga-se sempre e no meu caso apesar de não ter havido grandes trafulhices achei piada o gajo tentar beneficiar-me ao fechar os olhos a algumas coisas e a dourar outras. Mas o resultado final ficava muito em linha com o mercado.
 
Estás a brincar? Facilmente são milhares de euros! Podendo, cada um deve fazer bem as contas e simular antes de decidir o valor a escriturar, sem entrar em loucuras...

Por exemplo, registar por 170.000 e 180.00 (diferença irrisória, mas de escalões diferentes):
170.000= IMT 2.859 e 1.360 (0,8%) de selo. (4.229€)
180.000= IMT 3.512 e 1.440 (0,8%) de selo. (4.952€)
Diferencial de impostos= 723€

Agora imaginem:
172.000= IMT 2.957 e 1.376 (0,8%) de selo. (4.229€)
288.000= IMT 11.080 e 2.304 (0,8%) de selo. (13.384€)
Diferencial de impostos= 9.051€
Anexo a tabela para ficarem com uma ideia mais precisa e podem simular em: https://www.doutorfinancas.pt/simulador-imt/

taxa.jpg

Se venderes a casa num momento futuro pelos mesmos 288k, quanto pagarias de mais valias?
 
Se venderes a casa num momento futuro pelos mesmos 288k, quanto pagarias de mais valias?

as mais-valias é a diferença entre o valor que compraste e depois vendeste

se foi tudo bem declarado não pagas nada

e se aplicares as mais-valias na compra de outra casa também não pagas nada

agora o problema está em não declarares o real no acto da escritura, aí podes lixar-te bem e muito bem no futuro com as finanças

eu disse atrás, eu ia-me lixando, ainda cheguei a receber menos 500 ou 600 euros no IRS do que habitualmente recebia

casas valem muito dinheiro, imaginem receber uma carta das finanças para pagar 5000 euros ou mais de mais-valias detectadas e não declaradas.....eles têm a informação toda cruzada nisto, antigamente é que se podia fugir, agora é muito perigoso.....
 
Sim eu só estou a tentar compreender a lógica da fuga inicial, não me faz sentido escriturar por menos, para depois ter de impingir o mesmo "esquema" ao novo comprador, ou até ter de realizar a mesma "manobra" para compra de uma outra habitação de seguida.

Porque mesmo que invista todo o valor da venda e assumindo os 288k, imaginando que compra de seguida algo de 300/350/400k irá ter de pagar IMT novamente.
 
deves ter tido uma bela razão para não mudares de banco [:D][;)]
mas só confirma a minha opinião e experiência, as avaliações são feitas por malta amadora e mal preparada
Tive várias.

Primeiro, sempre fui bem atendido e tratado pelo gestor que me calhou quando abri a conta.
As taxas propostas eram imbatíveis, tal como na 1ª vez.
Qualquer outro banco ia pedir o salário domiciliado, o que, já com um empréstimo com essa obrigação, implicava 2 salários jeitosos, um para cada banco.

Se tivesse que mudar, mudava, mas fiz o que pude para o evitar porque ia implicar ainda mais atrasos, mais escrituras e avaliações, e entretanto fiquei "no limite" para sair da casa onde estava.
 
quando fiz a escritura da minha casa em 2015 no Santander, na sede em Lisboa, em que quem tratou do processo foi uma directora de um grande balcão da capital, e inclusive o vendedor tinha CH no Santander, ou seja nada podia falhar; no dia de escritura os valores estavam todos errados e teve quase a ser borregada escritura, também uns berros e 1h depois lá se assinou aquela trampa, mas brutal incompetência.
aliás continuo achar o santander fraquíssimo, e o bankinter, e a cgd, e o big... são os que tenho pior impressão e sou cliente.
Calma lá que estão a dar cabo da narrativa que os incompetentes estão todos no governo e função pública, de resto é só portugueses exemplares [:D]
 
Tive várias.

Primeiro, sempre fui bem atendido e tratado pelo gestor que me calhou quando abri a conta.
As taxas propostas eram imbatíveis, tal como na 1ª vez.
Qualquer outro banco ia pedir o salário domiciliado, o que, já com um empréstimo com essa obrigação, implicava 2 salários jeitosos, um para cada banco.

Se tivesse que mudar, mudava, mas fiz o que pude para o evitar porque ia implicar ainda mais atrasos, mais escrituras e avaliações, e entretanto fiquei "no limite" para sair da casa onde estava.
foi o que imaginei
 
Estás a brincar? Facilmente são milhares de euros! Podendo, cada um deve fazer bem as contas e simular antes de decidir o valor a escriturar, sem entrar em loucuras...

Por exemplo, registar por 170.000 e 180.00 (diferença irrisória, mas de escalões diferentes):
170.000= IMT 2.859 e 1.360 (0,8%) de selo. (4.229€)
180.000= IMT 3.512 e 1.440 (0,8%) de selo. (4.952€)
Diferencial de impostos= 723€

Agora imaginem:
172.000= IMT 2.957 e 1.376 (0,8%) de selo. (4.229€)
288.000= IMT 11.080 e 2.304 (0,8%) de selo. (13.384€)
Diferencial de impostos= 9.051€
Anexo a tabela para ficarem com uma ideia mais precisa e podem simular em: https://www.doutorfinancas.pt/simulador-imt/

taxa.jpg

Não percebi. Estás a dar o exemplo de comprar uma casa de 288mil e escriturar por 172mil, é isso?

Se achas que um diferencial desses não vai dar cana nas Finanças, força nisso. E espero que tenhas 116mil euros em notas para dares em mão ao vendedor.
 
Não percebi. Estás a dar o exemplo de comprar uma casa de 288mil e escriturar por 172mil, é isso?

Se achas que um diferencial desses não vai dar cana nas Finanças, força nisso. E espero que tenhas 116mil euros em notas para dares em mão ao vendedor.
[:D]
não precisas de dar tudo em nota.
como disse noutro post, se for uma casa usada, podes "comprar" o recheio por por exemplo 50k e só tens de arrajar em notas 66k [:cool:]
 
Voltar
Superior