Tópico das Casas

Obtuso, não estão aproveitar da zona em si, porque estás a 800 metros do centro, onde tens os serviços e comercio tudo á mão.

porque 2 concelhos ao lado tens esta, com mais area bruta e util

https://www.idealista.pt/imovel/32007648/

Ou pelo mesmo valor tens esta https://www.idealista.pt/imovel/32260155/

E ainda tens esta, remodelada, com um bruto terreno

https://www.idealista.pt/imovel/32045375/foto/31/

É a magia do mercado livre. Tens várias opções e liberdade de comprar a que gostares mais.
 
foi precisamente isso que fiz há 12 anos quando decidi mudar

eu disse à minha mulher :

- vamos fazer 40 anos, se é para mudar para melhor é agora ou nunca mais

fiz todas as contas possíveis, previ todos os cenários

sabia bem o que queria e assim foi

a minha casa antiga foi vendida pela ERA, e queriam que aceitasse um valor que prejudicava os meus cálculos, falo da comissão, e eu respondi logo NÃO !!!

ela respondeu :

ahhh...já sabia que vocês não iam aceitar, eles ainda podem ir mais longe....


ou seja, se não tivesse sido firme e se eu aceitasse aquela proposta, deveria agora ao banco mais 7500 euros da comissão, suportei 500 euros na verdade

a venda final foi por 137500, a comissão 8000

o facto é que vendi pelos valores que queria, estabeleci os meus tectos máximos e mínimos

é isso mesmo que tem de ser feito !!!!!!!!!!!

Não é isso que fiz parecer, quando escrevi tectos minimos, era no que toca aos 10% esforço, imoveis até 150k isentos da taxa dos 10% para habitação permanente e habitação principal, apartir dos 150k já tem que ter uma boa reserva financeira e não estamos a falar propriamente de pessoas com rendimentos baixos.

Um casal jovem em começo de vida 1400€ os 2 que veja esta casa https://www.idealista.pt/imovel/32096162/foto/17/ , pensa, "interessante", mas depois vai ver, "pois não há os 10%"

"Ah e tal mas pode ir juntando os 10%"

Pode ir juntando os 10%, mas depois a casa que achavam interessante é vendida e depois só uma outra, se calhar até mais cara, entretanto pelo meio têm que andar a morar em casas arrendadas.

Não estou a dizer com isto para voltarmos ao passado, no passado o pessoal fazia crédito para ferias, casa, obras, automovel, e foi o que foi. Claro que tem de ser feito com cabeça, é preciso verificar histórico do requerente do crédito etc.

So para dizer, eu tenho uma folha de irs anual de 21k e qualquer coisa, 2021 foi apenas isso. Apenas tenho um crédito auto 200 e picos euro, que já podia ter sido pago, mas aconselharam a não fazer, também posso ter os 10%, 20 ou 30% e não ter interesse em dar, ser para outra coisa. Mas eu sei que actualmente sozinho consigo pagar uma prestação de 500 ou 600€, porque se o medo dos bancos é o incumprimento, eu tanto sou incumpridor com 70/80/90% ou 100% financiamento
 
Última edição:
Bem... ando na senda de ver outras opções para pedir transferencia do crédito.
Pedi simulações ao Bankinter e estou bastante tentado.
Passava de um crédito de 39 anos para 30 anos.
Precisava de abater apenas 6.5k do crédito atual do santander.

Tendo em conta que tenho spread de 1% e euribor a 6 meses, a atualização do próximo mês de março (com valores de Janeiro de euribor) mandaria a TAN apenas para os 3% (com os seguros daria uma TAEG entre os 3.5% e os 4% não tenho as contas afinadas ainda).

Neste momento o bankinter está a propor-me TAN 1.75 ou 2.25, a 2 ou 5 anos.
TAEG com seguros ITP 55% de 2.9% e 3.2% respectivamente.

Não parece nada mal dada a conjetura, inclusive a prestação fica apenas mais 100€ do que iria pagar no santander com o aumento do próximo mes de março (com a vantagem de uma redução de 9 anos).

Estou a ver bem a coisa, ou há gato escondido?


Estou a ver o mesmo que tu, a questão é se vão manter isso agora com o inicio do mês... se mantiverem acho que vou fixar por 2 anos, e tambem vou reduzir o tempo.
 
Não é isso que fiz parecer, quando escrevi tectos minimos, era no que toca aos 10% esforço, imoveis até 150k isentos da taxa dos 10% para habitação permanente e habitação principal, apartir dos 150k já tem que ter uma boa reserva financeira e não estamos a falar propriamente de pessoas com rendimentos baixos.

Um casal jovem em começo de vida 1400€ os 2 que veja esta casa https://www.idealista.pt/imovel/32096162/foto/17/ , pensa, "interessante", mas depois vai ver, "pois não há os 10%"

"Ah e tal mas pode ir juntando os 10%"

Pode ir juntando os 10%, mas depois a casa que achavam interessante é vendida e depois só uma outra, se calhar até mais cara, entretanto pelo meio têm que andar a morar em casas arrendadas.

Não estou a dizer com isto para voltarmos ao passado, no passado o pessoal fazia crédito para ferias, casa, obras, automovel, e foi o que foi. Claro que tem de ser feito com cabeça, é preciso verificar histórico do requerente do crédito etc.

So para dizer, eu tenho uma folha de irs anual de 21k e qualquer coisa, 2021 foi apenas isso. Apenas tenho um crédito auto 200 e picos euro, que já podia ter sido pago, mas aconselharam a não fazer, também posso ter os 10%, 20 ou 30% e não ter interesse em dar, ser para outra coisa. Mas eu sei que actualmente sozinho consigo pagar uma prestação de 500 ou 600€, porque se o medo dos bancos é o incumprimento, eu tanto sou incumpridor com 70/80/90% ou 100% financiamento

As regras são estabelecidas entre as partes. E o banco prefere mesmo um incumpridor com LTV de 50% do que de 100%.

É que quanto maior for a dívida, maior será a dificuldade do banco em recuperar o capital.
 
Estou a ver o mesmo que tu, a questão é se vão manter isso agora com o inicio do mês... se mantiverem acho que vou fixar por 2 anos, e tambem vou reduzir o tempo.

A gestora já avisou que não vai durar muito. Agora não sei se não será pressãozinha marota.

Também estou tentado para a de 2 anos, o meu receio é que a instabilidade dure mais do que isso.
Olhando para subidas passadas, elas foram quase sempre superior a 24 meses... mas também inferiores a 60 meses... logo fico indeciso para que lado viro.

Mas TAEG de 2 anos a 2.9% e 3.2% a 5 são muito tentadoras atualmente visto o que irei levar de atualização em março.

Segundo os simuladores vou pagar mais de 500€ de juros e 200€ e picos de amortização com a proxima atualização do meu crédito atual, sendo que agora pago 230€ de juros e 333 de amortização.

No Bankinter a simulação a 2 anos fixa dava 280€ de juros e 430€ de amortização. A de 5 dava 380€ de juros e 380€ de amortização.

É dificil ignorar as diferenças... mesmo com seguros mais carotes no global compensa bastante.
Ainda mais eles pagando literalmente tudo no que toca a transferencia.

Eu falei a semana passada tambem me pressionaram que teria que ser feito até ontem porque ia mudar o mês, mas não gosto de trabalhar dessa maneira amanha vou ver, até porque quero ver o abanca tambem.

Em termos de prazo para mim 2 anos acho interessante acho que dá tempo para as coisas estabilizarem, o sweet spot para mim seria 3 ou 4 anos, por isso ainda quero ver como fica o abanca, se conseguisse esses 1,7 a 4 anos no abanca possivelmente ia para esse, sendo que o abanca esticam-se nas comissões e seguros.​
 
A gestora já avisou que não vai durar muito. Agora não sei se não será pressãozinha marota.

Também estou tentado para a de 2 anos, o meu receio é que a instabilidade dure mais do que isso.
Olhando para subidas passadas, elas foram quase sempre superior a 24 meses... mas também inferiores a 60 meses... logo fico indeciso para que lado viro.

Mas TAEG de 2 anos a 2.9% e 3.2% a 5 são muito tentadoras atualmente visto o que irei levar de atualização em março.

Segundo os simuladores vou pagar mais de 500€ de juros e 200€ e picos de amortização com a proxima atualização do meu crédito atual, sendo que agora pago 230€ de juros e 333 de amortização.

No Bankinter a simulação a 2 anos fixa dava 280€ de juros e 430€ de amortização. A de 5 dava 380€ de juros e 380€ de amortização.

É dificil ignorar as diferenças... mesmo com seguros mais carotes no global compensa bastante.
Ainda mais eles pagando literalmente tudo no que toca a transferencia.


os bancos não oferecem nada a ninguém

não sei se as propostas que te fizeram era taxa fixa ou variável

o que eu sei é que todos os analistas apontam taxas de 3% no próximo ano, euribor 6 meses, a 12 rondará os 4%...

ou seja uma taxa fixa a rondar os 3% durante 5 anos é muito bom negócio neste momento

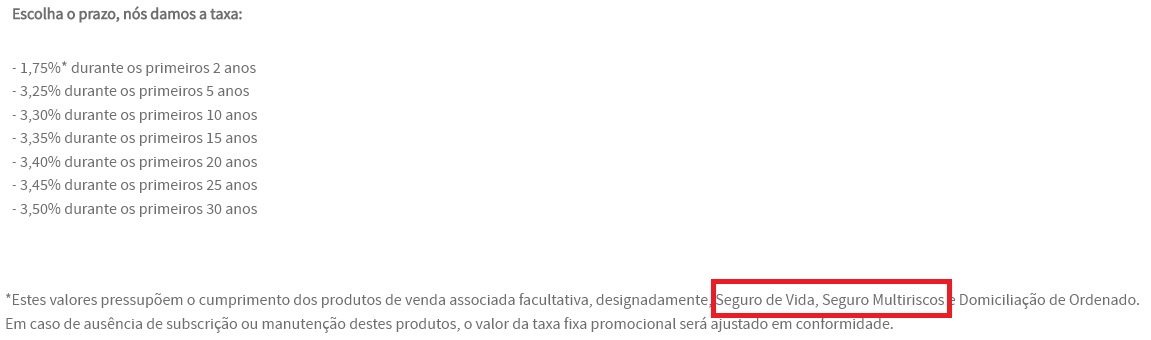
eu consultei o site do Bankinter, valores em baixo

os seguros deviam estar desligados, para mim seria algo fundamental para mudar

eu não sei qual a tua idade, mas a partir dos 50 o seguro de vida facilmente dispara para 200 e tal euros por mês, é quase uma prestação nova


magpul wallpaper

Tenho 35 anos.

A taxa fixa a 5 anos é 2.25, a TAEG é que é 3.2% e já inclui todas despesas (incluindo seguros).

Daí eu achar que é uma proposta muito competitiva olhando para a incerteza que se avizinha por ai.

Daqui a 5 anos terei 40, e ai voltarei a negociar o credito eventualmente com os seguros fora, pois sei que a proposta do bankinter é competitiva precisamente por ser novo.

Os seguros deles são careiros... (também escolhi o de 55% de incapacidades, mas a diferença para o de 90% na TAEG final era só 0.1%).


não sei se interpretei mal, mas a opção mais económica é que pressupõe a contratação de seguros ( tem um asterisco ), as outras opções não

todavia tu ainda és muito novo, os seguros de vida começam a ser muito problemáticos é a partir dos 50

eu não sei a composição do teu agregado, as tuas despesas, repara que a faixa dos 30 anos é onde uma pessoa gasta muito com os filhos

teres alguma estabilidade acho muito bom, porque o cenário que temos é simplesmente este :

- ou a Rússia é destruída totalmente por dentro, tipo uma implosão, ou tudo vai piorar e é para durar


eu sinceramente digo-te, que eu mesmo já velho, com 53 anos, vou estar atento ao mercado e não vou hesitar em mudar para algo melhor

força nisso
 
Ora a UCI voltou para mim hoje com a revisão do Spread de 1.5% para 1.2%, tal e qual como eu esperava. [kiss]

Tendo em conta a conversa de há uns dias...

Obtuso, estás feliz, é o que importa!! [;)]

Eu volto a dizer, eu não comparo spreads, eu comparo MTICs e TAEGs. O resto, é ruído.

​
Mas comparaste diretamente o MTIC e TAEG da UCI com as outras instituições (que incluem seguros, etc...)

Ou ao MTIC e TAEG adicionaste os custos adicionais (seguros, etc...) e comparaste esse resultado com as outras propostas?

São coisas totalmente diferentes...
​
Para se perceber a competitividade do UCI esta questão relativa à comparação do MTIC e TAEG é relevante. [;)]
 
Nunca devia era ter existido. Tudo que mexe neste sector, afecta nomeadamente a nossa classe mais baixa que nada pode fazer para comprar ou arrendar, porque existe especulação

Mas isso será uma pequena fracção do problema da habitação. Em muito maior escala são os imigrantes de diversas regiões, logo a começar pelo Brasil, que nos últimos anos tem expressão exponencial. Até o presidente assumiu ter convidado os timorenses em geral a virem para portugal (tentando depois amaciar o assunto para não virem todos de uma vez e tal...).

Logo a seguir aos EUA, Portugal já é o segundo principal destino dos brasileiros, e acredito que isso se irá acentuar nos próximos anos...
 
Simulação a 100% pedida para este apartamento https://www.idealista.pt/imovel/32096162/ ao meu banco Novo Banco, á minha gestora, com rendimentos mensais na volta 1400€, taxa variável financia 108k, a 37 anos, 445€ mensais (a taxa fixa 30 anos dá mais ou menos 555€) é recusada, alega ser uma taxa de esforço muito elevada. Uma pergunta gestora minha queria "O que para ti é uma taxa de esforço ligeira?"

Dados Empréstimo:
Finalidade Aquisição
Regime Geral
Tipo de Propriedade Própria Permanente
Tipo de Empréstimo Novo Crédito Habitação
Financiamento 108.000,00 €
Tipo de Prestação Constantes
Prazo 444 meses
Valor Avaliação 135.000,00 €
Valor de Aquisição 120.000,00 €

Taxa de Juro Euribor 12 meses
Taxa Base 2,629 %
Spread 1,050 %
TAN 3,679 %
TAEG (sem bonificação) 5,2 %
TAEG (com bonificação) 4,6 %
LTV 90,00 %
Taxa de Esforço 64,83 %
MTIC (sem bonificação) 241.352,78 €
MTIC (com bonificação) 223.098,38 €

Encargos Recorrentes:
Prestação Mensal 445,57 €
Seguro de Vida (Prémio Mensal) 12,25 €
Seguro Imóvel (Prémio Anual) 122,63 €
Encargos iniciais:
Comissão de Avaliação (1) 310,00 €
Comissão de Abertura de Processo (1) 320,00 €
Formalização e escritura (1) 200,00 €
Imp. Selo Sobre Utilização Crédito 648,00 €
Imposto Selo Sobre Compra e Venda 960,00 €
IMT 533,38 €
Despesas com Formalização (Registos e Contrato):
Documento Particular Autenticado
Outorga (2)(8) 353,66 €
Registos (4)(5)(7) 450,00 €​

Algumas observações, das quais não quero saber a resposta.

Rendimento bruto ou líquido? É que aquela taxa de esforço não me parece compatível com 1400 líquidos. Depois há que perceber se existem valores variáveis ou se é um valor fixo mensalmente.
Existem outros créditos já?
O restante valor será pago ou feito um outro crédito?

Aparentemente o apartamento está à venda há meses, dado que o anúncio refere que foi actualizado há mais de 3 meses. Se queres mesmo esse, porque não perceberes junto da gestora de conta o valor máximo que te emprestariam e fazer uma proposta pelo imóvel?

Rendimentos são variáveis, mas sempre na faixa dos 1300/1400, embora tenha acrescimo ajudas de custo que não entram para tributação que faz mais ou menos 2000€ mensais, apenas existe um crédito auto 227€, numa financeira. Estava com intenções de fazer apenas este crédito.
 
não sei se interpretei mal, mas a opção mais económica é que pressupõe a contratação de seguros ( tem um asterisco ), as outras opções não

todavia tu ainda és muito novo, os seguros de vida começam a ser muito problemáticos é a partir dos 50

eu não sei a composição do teu agregado, as tuas despesas, repara que a faixa dos 30 anos é onde uma pessoa gasta muito com os filhos

teres alguma estabilidade acho muito bom, porque o cenário que temos é simplesmente este :

- ou a Rússia é destruída totalmente por dentro, tipo uma implosão, ou tudo vai piorar e é para durar


eu sinceramente digo-te, que eu mesmo já velho, com 53 anos, vou estar atento ao mercado e não vou hesitar em mudar para algo melhor

força nisso

Agora sou eu que não sei se interpretei bem 😅😅
A TAEG de 3.2% é com a contratação de seguros no banco, fazendo fora ficaria a 3.6%.
Os 2.25 que falei é apenas a TAN.
 
Voltar
Superior