Tópico das Casas

Sim, Lisboa está muito descaracterizada, eu gostava mais de como ela era. Mas o meu filho mais novo, com 25 anos de idade, aprecia Lisboa como eu apreciava quando tinha a idade dele. Portanto isto deve de continuar porreiro. :)

Mas tenho amigos que sempre foram exatamente como tu e sempre desatestaram a confusão da cidade. Alguns deles estão hoje a viver no interior do país e em zonas bastante isoladas. Imagina que um deles, o mais radical nesse horror à confusão, vive há décadas lá no meio do Geres, rodeado apenas por lobos e cavalos.

edit: E raramente vêm à cidade, temos de ser nós os citadinos a ir ter com eles. [:D][;)]
 
Última edição:
Epah nem tanto ao mar nem tanto à terra.

Creio que há uma forma mais equilibrada de ver as coisas.

Em primeiro lugar nem sempre alocar todos os recursos a diminuir uma divida é a melhor opção. Podes ter uma bomba relógio na garagem que precise de ser substituída [:cool:], proporem-te sociedade e precisares de 50 ou 100k, simplesmente querer ter uma boa almofada etc etc. Há N boas razões para evitar uma descapitalização para valores desconfortáveis.

Bem ou mal ao nivel de crédito, o ch é o que oferece, de longe, melhores taxas. Se ficares sem cash e tiveres necessidade premente, a taxa do crédito automóvel deve ser o dobro ou mais e a do pessoal o triplo ou mais. A do CC tb é para esquecer.

Por outro lado o montante simplesmente poupado já é suscetível de render uma taxa interssante. Com capital garantido consegue-se facilmente em Fevereiro taxas liquidas de 2,4%. Nesse caso a poupança q se obtem numa amortização já não serão os 3,8 da tan do ch, mas apenas 1,4%.

A métrica da proporção de capital/juros em cada prestação é gira e tal mas pouco conta para a visão global. Essa proporção vai ser igual caso devas 1 milhão ou 100 mil.

Mto mais importante que isso é a taxa de esforço. Se a tua nem sequer piorou e se te permite ires fazendo amortizações razoáveis sem ficar "descalço", não há motivo nenhum para "stresses" quanto a essa matéria.

Não há ng que defenda mais a amortização das dividas pessoais em todas as condições de mercado do que eu, mas deve ser feita de forma prudente e equilibrada, na minha opinião claro.

Nao ha nada que bata a amortizacao do CH, so o que se poupa em juros, seguros e mais umas merdic€s que nos obrigam a contratar para baixar o spread ainda e uma batelada de massa...

Mas essa e uma das razoes pela qual nao tenho pressa em amortizar, enquanto espero para ver o que vai acontecer pus o guito a render 4,2 e 5% tax free e garantidos.
 
É só magos das finanças neste fórum... [:D]


Cash ISA Account a render 4.2%:

Use your 2022/2023 ISA allowance of up to £20,000 by 5 April 2023 – you won’t pay tax on any interest your ISA earns

4.20% 2-year fixed-rate term

(£1 to £1 million)[SUP]1[/SUP]


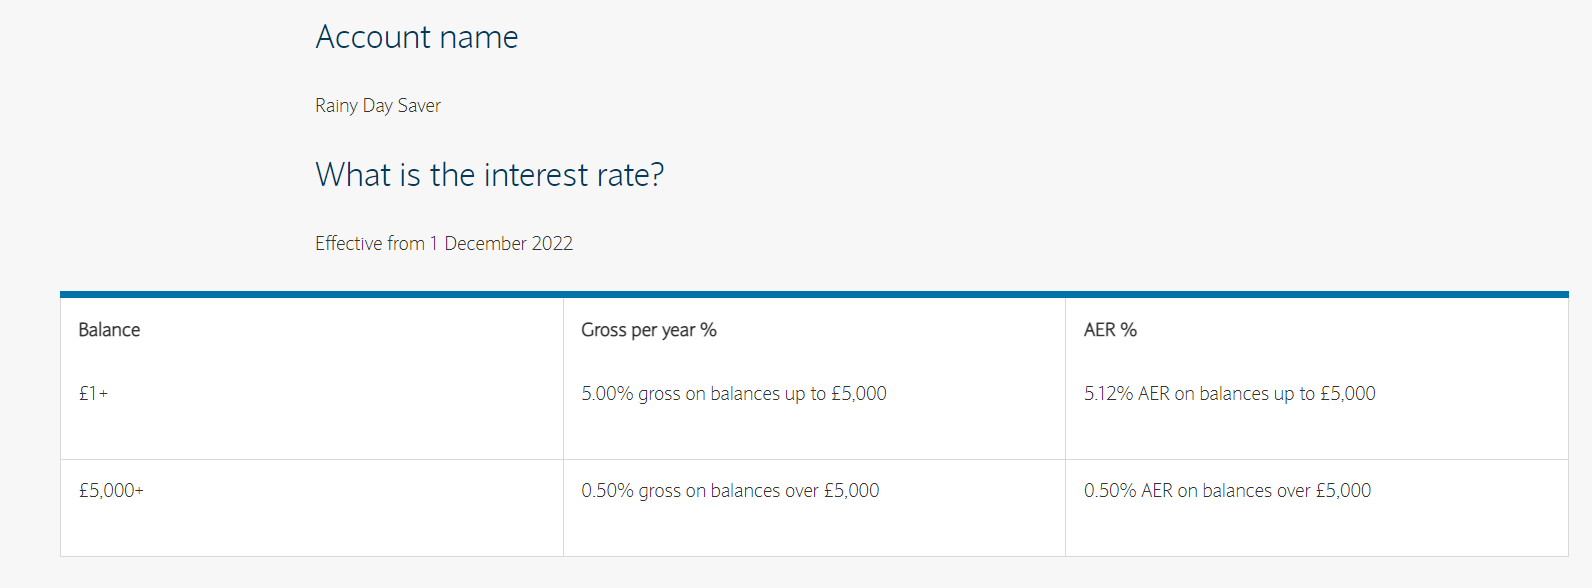
Barclays Rainy Day Savers a render 5.12% :
1 November 2022 – 30 November 2022£1+5.005.12


​embrulha... ;)

​

5% por um mês até 5000 GBP, que achado... [:D]

O primeiro até é interessante.
 
5% por um mês até 5000 GBP, que achado... [:D]

O primeiro até é interessante.

Lol...

Não é por um mês, é por mês... e não tenho só uma conta dessas, tenho outra com o mesmo nível de rendimento e ainda dá cash back sobre a prestação do CH é de DB associados à mesma.

Não é muito mas já paga os seguros dos carros que tenho aí...

O isa account já rende mais que os juros pagos num dos CH...

Nem precisava de me justificar, o que disse em cima é verdadeiro, mas como para não variar lá tinhas que te armar em chico esperto... deves estar a confundir-me com os aldras que abundam por aqui.

Eu vou deixar cada um avaliar de que lado está a chico espertice.

Sem-nome.png
 
Ou 1 coisa ou outra.
Eu nao me importo nd de ter gasto 85K e demorar 30 / 45 min até Oriente / Santa Apolonia de comboio e depois metro que n gasto nd, e em lx há muito trabalho, do que

gastar 150 ou 200K numa casa equivalente pa estar na porcaria da linha de sintra onde eu estava, a uns 7 KM de benfica ou 12 do centro centro se quisermos.

Pronto mas depende da pre disposição de cada um. Eu adoro andar de comboio, e nao me faz confusao ter menos tempo em casa.
E digo isto já tendo experimentado tudo, desde 15 min até casa como os 100 min de agora, mas certo é que nao somos todos iguais.

No entanto quanto mais perto, mais caro, OK, mas acho um absurdo, ainda assim, os preços actuais.
Alem dos suburbios tipo linha de sintra/odivelas cada vez terem menos qualidade de vida, na minha opinião.
E eu que se pudesse teria lá comprado casa, fonix. Há males que vêm por bem.

A linha de Sintra não é Lisboa, portanto não dá para usar o factor localização na hora de valorização de um imóvel. Eu sempre vivi em Lisboa, a 10 min do Marquês de Pombal e se soubesse o que sei hoje, teria investido em Santo António e Avenidas Novas e hoje teria um património super alto.
 
Com um ordenado de 3k limpos, não vai ser uma prestação de 1500 que vai fazer grande mossa


Adorava ser afoito como vocês e falar tão abertamente de taxas de esforço de 50%.

Como disse aqui há poucos dias, eu e a minha chavala ganhamos ligeiramente mais que isso em conjunto, e eu continuo a sonhar com uma prestação que ande entre os 10 e os 15% disso.

Andar com a casa ao colo a partir do dia 15 de cada mês não é para mim.

50% de 3000€ é bem diferente de 50% de 1500€!

Só para relembrar que não é tudo linear! Não faltam casais com rendimentos de 1500€ e a pagar rendas/prestações de 500€ nesta altura
 
50% de 3000€ é bem diferente de 50% de 1500€!

Só para relembrar que não é tudo linear! Não faltam casais com rendimentos de 1500€ e a pagar rendas/prestações de 500€ nesta altura

Claro, mas como dizia o meu avô “com o mal dos outros posso eu bem”.

Eu (estou a falar de mim) era incapaz de me meter nisso.
 
50% de 3000€ é bem diferente de 50% de 1500€!

Só para relembrar que não é tudo linear! Não faltam casais com rendimentos de 1500€ e a pagar rendas/prestações de 500€ nesta altura

Falta aí um bocadinho de experiência.
99% de casais com rendimentos de 3000€ passam em pouco tempo a ter despesas consonantes com um rendimento de 3000€. É a famosa corrida dos ratos sobre o qual todo o sistema está bem montado.

Taxas de esforço de empréstimos de 50% pode ser muito problemático, qualquer que seja o valor...
 
Adorava ser afoito como vocês e falar tão abertamente de taxas de esforço de 50%.

Como disse aqui há poucos dias, eu e a minha chavala ganhamos ligeiramente mais que isso em conjunto, e eu continuo a sonhar com uma prestação que ande entre os 10 e os 15% disso.

Andar com a casa ao colo a partir do dia 15 de cada mês não é para mim.

Taxas de esforço de 50% são uma enormidade e nada desejáveis, nem por "acidente".
 
Claro, mas como dizia o meu avô “com o mal dos outros posso eu bem”.

Eu (estou a falar de mim) era incapaz de me meter nisso.

Como disse, a taxa ainda vai subir antes de começar a descer e estabilizar nos 2%(pelo menos é o que os "especialistas" dizem)

Mas quem se meteu na despesa é que tem que a pagar.

Eu já ando a 2\3 anos a dizer que os valores andavam loucos, até neste mesmo tópico, mas parece que quanto mais caras estão as casas mais depressa se vendem
 
Falta aí um bocadinho de experiência.
99% de casais com rendimentos de 3000€ passam em pouco tempo a ter despesas consonantes com um rendimento de 3000€. É a famosa corrida dos ratos sobre o qual todo o sistema está bem montado.

Taxas de esforço de empréstimos de 50% pode ser muito problemático, qualquer que seja o valor...

Eu sei que sim, o dinheiro desaparece..mas pequenas mudanças e o saldo ao fim do mês cresce imenso..basta ficar em casa ao fim de semana que esses casais aumentam o rendimento em 300\400 eur, coisa que quem ganha pouco não tem onde cortar
 
Eu vou deixar cada um avaliar de que lado está a chico espertice.

Sem-nome.png

Qual é a dúvida?

Nessa conta há que manter o saldo abaixo dos 5k para ir buscar os 5%. Os dividendos que são pagos todos os meses vão para outra conta tb savings mas que paga muito menos.

Esses juros são gross, mas como tenho um allowance até £500/ ano , acabou por não pagar tax nesse savings income.

Esclarecido?
 
Eu sei que sim, o dinheiro desaparece..mas pequenas mudanças e o saldo ao fim do mês cresce imenso..basta ficar em casa ao fim de semana que esses casais aumentam o rendimento em 300\400 eur, coisa que quem ganha pouco não tem onde cortar

Exacto.
Em vez de uma casa de luxo têm uma prisão de luxo.
 
Voltar
Superior