Revolut

Porque o Revolut acabou com o 3D Secure.

Na realidade nunca chegaram a ter devido a serem cartões pré-pagos e não full debit. Deverá estar mais relacionado com a questão do BIN(Bank Identification Number - podem confirmar os vossos cartões aqui: https://binlist.net/) estar a ser identificado pelo intermediário que processa o pagamento como estrangeiro(neste caso UK). Há serviços que restringem pagamentos ao âmbito nacional através dessa identificação.

Suporte ao 3DSecure em fintechs assim por alto a recordo a N26(https://n26.com/en-eu/) e a bunq(https://www.bunq.com/).
 
A minha conta multibanco onde transfiro o dinheiro para o Revolut tem isso do 3D Secure, isso quer dizer que posso usar o meu cartão multibanco para fazer compras online em vez de um cartão de crédito?
Por acaso tenho um cartão de crédito pedido mas ainda deve demorar uns 20-30 dias a chegar pelo que me disseram.

Isso já depende do teu banco e do tipo de cartão que tens. Supostamente deverias poder utilizar o teu cartão de débito como cartão virtual de crédito uma vez que tens os 16 digitos, validade e CVV2. Mas o suporte a isso tem de ser dado pela entidade que te emitiu o cartão. Há bancos em que o teu Maestro se transforma em Mastercard e o Visa Electron num VISA. Mas não é o caso de todos os bancos, nem de todos os cartões do mesmo banco. O meu cartão de débito dá para carregar o Revolut por exemplo.

Na realidade nunca chegaram a ter devido a serem cartões pré-pagos e não full debit. Deverá estar mais relacionado com a questão do BIN(Bank Identification Number - podem confirmar os vossos cartões aqui: https://binlist.net/) estar a ser identificado pelo intermediário que processa o pagamento como estrangeiro(neste caso UK). Há serviços que restringem pagamentos ao âmbito nacional através dessa identificação.

Suporte ao 3DSecure em fintechs assim por alto a recordo a N26(https://n26.com/en-eu/) e a bunq(https://www.bunq.com/).

A opção já existiu, estava na parte do security. Eu cheguei a ter isso activo. Há uns tempos desapareceu de lá, não deveriam ter autorização como indicas pelo motivo dos "full credit".
O N26 é um banco, não é uma fintech. O Revolut é uma fintech que apesar de ter licença bancária ainda não é banco. Isto faz com que tenhas de declarar contas N26 e Revolut não. Esse bung.com leva-me para um site shady, nem https tem, nunca ouvi falar disso. O caso mais parecido que tens ao Revolut era o Entropay que entretanto faliu (e que também não conseguiu suporte a 3DS).

Posso ter percebido mal, mas... eu carrego o meu revolut com o mbway...

Grande inception [:D]
 
Sim, tens razão. Tive de ir à app verificar e tudo... mas o que eu queria transmitir era que carregava o revolut usando um cartão gerado no mbway.

Demasiado trabalho quando pode se ter logo o cartão multibanco/credito adicionado.

Atenção que em certos bancos é mesmo melhor recarregar o revolut através de um cartão do MBway/mbnet.
A CGD por exemplo, quando se apercebeu que o revolut estava a ganhar tracção e era ameaça, começou a considerar como operações de cash-advance (com comissões absurdas) quando se recarrega o revolut utilizando um cartão de crédito da própria CGD...
Mais um tiro nos pés...
 
A opção já existiu, estava na parte do security. Eu cheguei a ter isso activo. Há uns tempos desapareceu de lá, não deveriam ter autorização como indicas pelo motivo dos "full credit".
O N26 é um banco, não é uma fintech. O Revolut é uma fintech que apesar de ter licença bancária ainda não é banco. Isto faz com que tenhas de declarar contas N26 e Revolut não. Esse bung.com leva-me para um site shady, nem https tem, nunca ouvi falar disso. O caso mais parecido que tens ao Revolut era o Entropay que entretanto faliu (e que também não conseguiu suporte a 3DS).

Essa implementação nas opções de segurança era uma solução própria do Revolut que mimic o funcionamento do 3DS. No entanto como levantava questões de segurança e interoperabilidade creio que deixaram cair. Perante a emissão de cartões VISA e MasterCard torna-se também complicado gerir os dois sistemas(verified by visa, securecode), para além da questão de licenciamento perante os cartões serem pré-pagos.

Fintech(financial technology) é um termo aplicado a estes novos serviços bancários que usam a internet como plataforma exclusiva para a gestão e autenticação dos seus serviços junto do cliente. A licença bancária não está relacionada com o termo, pois tens imensas fintech que são classificadas como serviços de pagamento(como por exemplo o Revolut - daí não ser obrigatória a sua declaração no quadro 11 do Anexo J do IRS) e que não possuem uma licença bancária completa(ainda hoje os depósitos do Revolut não estão protegidos por qualquer fundo bancário, BTW na realidade esses depósitos estão em contas segregadas no Barclays e Lloyd's). Ao contrário das fintech N26 e bunq que possuem uma licença bancária completa, e como tal estão abrangidos pelos fundos de garantia dos seus respectivos países(alemão no caso do N26 e holandês no caso do bunq - ambos 100k por titular). Quanto ao site do bunq, fizeste uma typo para bung daí esse resultado. Tens o hiperligação correcta no meu post anterior.

Quanto ao 3DS não me vou alongar muito, mas não tem nada a ver com a questão dos cartões serem pre-pagos (tens vários bancos nacionais com cartões pre-pagos e de borla como é o caso da CGD e do AB por exemplo). A verdadeira razão para o drop nunca a saberemos.

Eu sei distinguir entre uma fintech e um banco. Tu é que continuas fixado numa confusão de termos. A N26 não é uma fintech, é um banco com serviços adaptados à realidade da tecnologia actual. Assim como o revolut só é considerado fintech porque não é ainda um banco. Eles não fazem nada de especial que outros serviços ou outros bancos já não ofereçam por esse mundo, oferecem sim é a tecnologia mais recente ao serviço dos clientes porque é esse o seu modelo de negócio e o chamariz principal. A banca tradicional podia fazer o mesmo, mas enquanto não houver concorrencia suficiente eles estão-se pouco marimbando, logo não faz.

Eu não tenho afinidade com nenhum banco, ou fintech, portanto aquele que me prestar o melhor serviço e sem taxas manhosas é aquele que eu irei usar.
 
Eu sei distinguir entre uma fintech e um banco. Tu é que continuas fixado numa confusão de termos. A N26 não é uma fintech, é um banco com serviços adaptados à realidade da tecnologia actual. Assim como o revolut só é considerado fintech porque não é ainda um banco.

Talvez seja melhor escreveres uma nota a cada um destes senhores(https://thefintech50.com/the-fintech50-selection-panel), responsáveis pela lista anual FinTech50, a avisar que estão enganados:

X52jQ2D.png


BTW e já agora envia também à comissão organizadora do Paris FinTech Forum pois também devem ter-se enganado ao listar a N26, aliás o CFO da N26 deu uma apresentação nessa conferência, deve ter sido sobre água quente porque pelos vistos até ele está enganado: https://www.parisfintechforum.com/FintechList
 
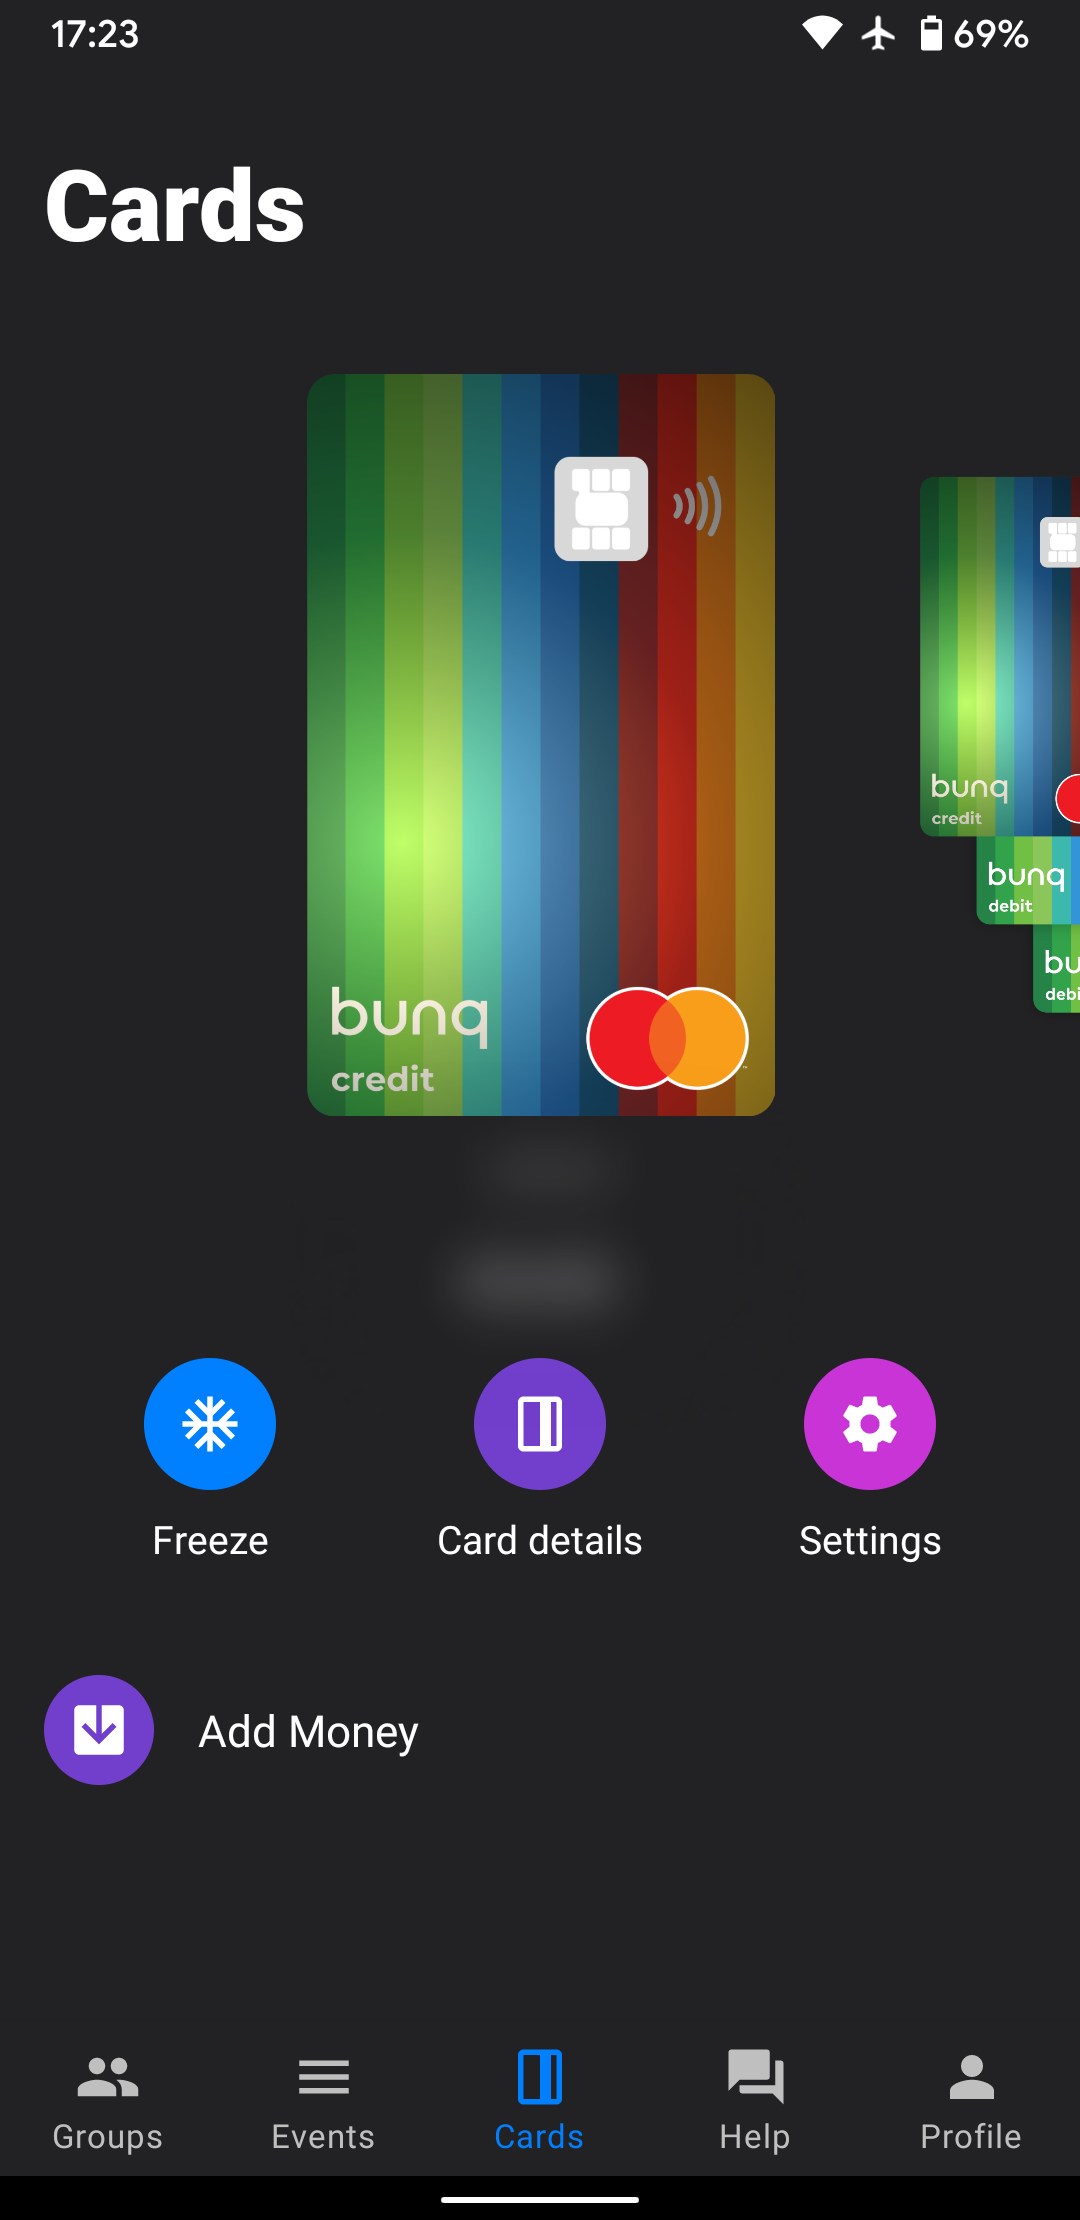
Deixo aqui a informação para quem possa interessar. A bunq lançou um travel card(https://www.bunq.com/features/travel-card), que disponibiliza um cartão de crédito sem que seja efectivamente aberta uma linha de crédito. Ou seja é um cartão MasterCard de crédito, onde o limite de "crédito" é o que consta efectivamente como disponível na conta à ordem. Como tal não há juros associados a este serviço. Nem limites de crédito fixos. Permite portanto o uso em hotéis e em aluguer de carro, entre outros serviços que tenham como requerimento o uso de um cartão de crédito.

T4oyTh2.png


Não tem mensalidade associada, exceptuando 10€ pelo envio do cartão. Não cobra taxas perante câmbio de outras divisas independentemente do dia da semana(usa o exchange rate da MasterCard com 0% de bank fee: https://www.mastercard.us/en-us/consumers/get-support/convert-currency.html), mas cobra uma taxa fixa de 0,99€ por cada levantamento independentemente do valor ou divisa.
Permite fazer top-up sem custos via transferência SEPA para um IBAN NL dedicado e permite resgate total dos valores para uma conta externa.
 
Ao fazer uma compra online com o cartão Revolut numa loja de UK convém por dinheiro na conta em libras ou não vale a pena porque a App faz a conversão automaticamente quando a loja levanta o dinheiro?
A Amazon UK tem uma taxa de cambio muito boa mas é para os bolsos da Amazon...:sh)
 
Deixo aqui a informação para quem possa interessar. A bunq lançou um travel card(https://www.bunq.com/features/travel-card), que disponibiliza um cartão de crédito sem que seja efectivamente aberta uma linha de crédito. Ou seja é um cartão MasterCard de crédito, onde o limite de "crédito" é o que consta efectivamente como disponível na conta à ordem. Como tal não há juros associados a este serviço. Nem limites de crédito fixos. Permite portanto o uso em hotéis e em aluguer de carro, entre outros serviços que tenham como requerimento o uso de um cartão de crédito.

T4oyTh2.png


Não tem mensalidade associada, exceptuando 10€ pelo envio do cartão. Não cobra taxas perante câmbio de outras divisas independentemente do dia da semana(usa o exchange rate da MasterCard com 0% de bank fee: https://www.mastercard.us/en-us/consumers/get-support/convert-currency.html), mas cobra uma taxa fixa de 0,99€ por cada levantamento independentemente do valor ou divisa.
Permite fazer top-up sem custos via transferência SEPA para um IBAN NL dedicado e permite resgate total dos valores para uma conta externa.

Já alguém pediu este bunq?
O pedido do cartão custa 9,99€ mas existe forma de custar 6,99€ com convites. [:cool:]
 
Já alguém pediu este bunq?
O pedido do cartão custa 9,99€ mas existe forma de custar 6,99€ com convites. [:cool:]

Paguei os 10€ de envio não tenho paciência para esses esquemas de referral.

Entretanto já o recebi, fiz uma compra mínima para activar o contactless. Planeio usa-lo nestas férias.

bunq.png
 
Deixo aqui a informação para quem possa interessar. A bunq lançou um travel card(https://www.bunq.com/features/travel-card), que disponibiliza um cartão de crédito sem que seja efectivamente aberta uma linha de crédito. Ou seja é um cartão MasterCard de crédito, onde o limite de "crédito" é o que consta efectivamente como disponível na conta à ordem. Como tal não há juros associados a este serviço. Nem limites de crédito fixos. Permite portanto o uso em hotéis e em aluguer de carro, entre outros serviços que tenham como requerimento o uso de um cartão de crédito.

Não tem mensalidade associada, exceptuando 10€ pelo envio do cartão. Não cobra taxas perante câmbio de outras divisas independentemente do dia da semana(usa o exchange rate da MasterCard com 0% de bank fee: https://www.mastercard.us/en-us/consumers/get-support/convert-currency.html), mas cobra uma taxa fixa de 0,99€ por cada levantamento independentemente do valor ou divisa.
Permite fazer top-up sem custos via transferência SEPA para um IBAN NL dedicado e permite resgate total dos valores para uma conta externa.

Top-up apenas via transferência bancária IBAN-NL? Ou é possível também com Visa/MasterCard como o Revolut?
E transferência bancária de bunq para IBAN-PT é gratuita?
 
Top-up apenas via transferência bancária IBAN-NL? Ou é possível também com Visa/MasterCard como o Revolut?
E transferência bancária de bunq para IBAN-PT é gratuita?

É possível fazer top-up via cartões de débito/crédito, no entanto há uma taxa de 0.5% associada. Via transferência SEPA não há custos associados.

O resgate para qualquer IBAN europeu também não tem custos associados.
 
Voltar
Superior