Tópico das Casas

Os CH com tx fixa na generalidade da Europa não são tx fixa para todo o período do empréstimo ? Desconheço isso.

Mas de qualquer forma, enquanto em Portugal em que a grande maioria tem tx variável, já todos notaram fortes aumentos na sua prestação, num contexto de predomínio de txs fixas os efeitos mal se notam, uma vez que mesmo que haja essa revisão da tx será muito menos frequente do que os 3, 6 ou 12 meses da tx variável.

Varia mto.

Sem certezas creio que em França a maior parte são para todo o prazo.

No UK a maior parte são parciais.

Nos EUA são para todo o prazo.

No mercados em que as txs fixas são para todo o prazo tem o efeito particular dessas medidas reduzirem o inventário disponivel neste contexto de altas taxas. Quem tem uma fixa a 2,5%/3% (não menos que isso) vai pensar 10 ou 20 vezes antes de trocar de imóvel, ainda que por um ou outro motivo precise de o fazer.
 
Ainda assim estás com ratio 59% capital 41% juros.

Imagina o que foi alguém estar com ratio 89%/11% durante vários anos e no inicio do contrato quando o capital em divida é maior. Foi uma mina.


Ainda assim, mesmo quem tem taxa variável tem tido boas oportunidades para minorar, ou anular até, o embate.

Sugeri isto em Setembro.

​


Agora o mesmo Bankinter oferece taxa a 1 ano a 2,5%. Renovações de variável em Agosto é provável que levem com uma TAN de 5%. É um no-brainer para quem estiver aflito. Em dividas mais altas o efeito é brutal.

Num CH de 300k, traduz uma poupança de €7500 por ano só de juros!

A questão é se as euribor voltam a descer e para quanto. Porque essa taxa fixa é só no primeiro ano. Eu por exemplo tenho um Spread de 0,65 que dificilmente conseguiria agora noutro banco.
 
A questão é se as euribor voltam a descer e para quanto. Porque essa taxa fixa é só no primeiro ano. Eu por exemplo tenho um Spread de 0,65 que dificilmente conseguiria agora noutro banco.

O spread do Bankinter após esse ano é 0,8%. A diferença de 0,15% é completamente negligenciável quando se discute diferenças de taxas entre 2 e 2,5%.
 
Entretanto parece que entrou em vigor a proibição de cobrança de comissões de processamento no CH.

Estejam atentos e se cobrarem reclamem.
 
O spread do Bankinter após esse ano é 0,8%. A diferença de 0,15% é completamente negligenciável quando se discute diferenças de taxas entre 2 e 2,5%.

Lá está. Depende do futuro. Algures em 2008 (?) as taxas subiram acima de 5% e depois desceram a valores negativos. A questão aqui é a mesma de sempre, prever o futuro. Os juros altos vieram para ficar ou num ou dois anos descem para valores mais baixos?
 
Lá está. Depende do futuro. Algures em 2008 (?) as taxas subiram acima de 5% e depois desceram a valores negativos. A questão aqui é a mesma de sempre, prever o futuro. Os juros altos vieram para ficar ou num ou dois anos descem para valores mais baixos?

Creio que vão subir um pouco mais ainda e depois baixar, mas não para os níveis muito baixos em que estiveram.

Se vão subir por mais 1 ano ou 2 ou 3 é difícil de dizer e quanto descerão depois também, mas diria que as Euribor a 12M não passará dos */- 5% e depois descerá, mas para 2/3 % e não abaixo disso.
 
Lá está. Depende do futuro. Algures em 2008 (?) as taxas subiram acima de 5% e depois desceram a valores negativos. A questão aqui é a mesma de sempre, prever o futuro. Os juros altos vieram para ficar ou num ou dois anos descem para valores mais baixos?

Não é nada prever o futuro.

HOJE quem renova em Agosto com a Euribor 12m já sabe que vai levar com 4%+spread. Sabe tb que HOJE pode contratar a 2,5 pelo mesmo período. Depois desse ano fica na mesma, dado que passa a taxa variável.
 
Tem taxa fixa quando tem que ter, que são nos primeiros anos quando mudanças de taxas fazem maior mossa....
Arrependo-me até hoje de não ter ido para um CH misto onde pudesse ter fixado pelo a primeira metade do crédito....
Na parte final passar de 1 para 5% não faz mossa nenhuma (já está grande parte abatido).

Pormenor, não está abatido.

A primeira metade é para pagar maioritariamente juros e a segunda metade para abater capital.

Um credito não é linear no pagamento de juros+divida, se apanhas taxas altas ao inicio vais andar a pagar maioritariamente juros e pouco abate ao capital em divida.

Num credito de 100k a 40 anos, se apanhares taxa media de 3% ao fim de 10 anos tens 85k em divida e pagaste 45k de prestações.
 
Ainda assim estás com ratio 59% capital 41% juros.

Imagina o que foi alguém estar com ratio 89%/11% durante vários anos e no inicio do contrato quando o capital em divida é maior. Foi uma mina.


Ainda assim, mesmo quem tem taxa variável tem tido boas oportunidades para minorar, ou anular até, o embate.

Sugeri isto em Setembro.

​


Agora o mesmo Bankinter oferece taxa a 1 ano a 2,5%. Renovações de variável em Agosto é provável que levem com uma TAN de 5%. É um no-brainer para quem estiver aflito. Em dividas mais altas o efeito é brutal.

Num CH de 300k, traduz uma poupança de €7500 por ano só de juros!

Estou e vou estar sempre, se não me engano.

O CH é recente (dez2021) e foi assim desde o início.

Precisamente por haver alternativas é que respondi ao @Altar.
É ir avaliando a melhor solução a cada momento.
 
Boas, uma dúvida que por acaso tenho nas alterações de CH. Há algum limite, tempo de permanência ou prazo limite para uma mudança?

Meu caso: mudei no passado mês de Outubro e já levei um aumento de 100paus.

O plano de e pagar em 5anos o CH, se fixar pelo menos 2/3 com algo igual ou pouco mais do que tenho(2.13+0.9) já ficava bem.

Enviado do meu KB2003 através do Tapatalk

Creio que não há limite minimo.

O que há é a penalização de 0,5% ou 2%. Ao presente os 0,5% nem se aplicam até finais de Dezembro.
 
  • Gosto
Reações: Nu9
Entendo a tua revolta, no entanto a matemática aqui está a falhar.

Dizes que se tiveres isto no banco, eles não pagam nem 10 euros de juros por mês, o que está bem longe da realidade. Com um DP de 2.5%, que é comum hoje em dia, 92K rendem exatamente 138 euros limpos (isto se não fores buscar mais nenhum posteriormente no IRS).

Quanto a pagares 400 por mês, não dá para avaliar, porque o sistema de pagamento do CH não é linear. Se já tiver passado a maior parte do prazo, neste momento estarás a pagar muito mais capital do que juros.

olha que não,

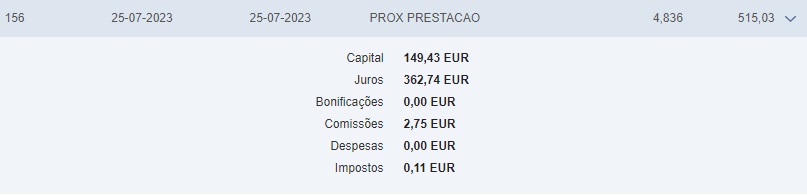
estou a pagar 400 juros e 100 e tal de capital


é isto que vai acontecer já no próximo mês


Boas, uma dúvida que por acaso tenho nas alterações de CH. Há algum limite, tempo de permanência ou prazo limite para uma mudança?

Meu caso: mudei no passado mês de Outubro e já levei um aumento de 100paus.

O plano de e pagar em 5anos o CH, se fixar pelo menos 2/3 com algo igual ou pouco mais do que tenho(2.13+0.9) já ficava bem.

Enviado do meu KB2003 através do Tapatalk

Pode haver promoções com tempo de permanência.

No montepio davam 1% em cartão (do valor do CH) mas o crédito tinha de durar pelo menos 5 anos
 
  • Gosto
Reações: Nu9
Por isso é que ando a poupar consideravelmente para amortizar o maximo que conseguir dentro de poucos anos.

pois, se não houvessem despesas imprevistas, e filhos às vezes para ajudar

vou ter que reparar as mudanças da minha mota

estou com medo do que vou pagar

e eu bem queria amortizar este no, pelo menos 3000 euros, o que baixaria para a casa dos 80.000
 
Foi me dito que após os 2 primeiros anos o Valor de Compra/Escritura não tem mais efeito e tudo (principalmente o LTV) é sempre em relação ao Valor de Avaliação...

Alguém consegue confirmar?
 
E pronto, crédito transferido para o Bankinter, com taxa fixa a 3,25% durante os próximos 5 anos.

Com o meu plano de amortizações que tenho idealizado, conto ter o empréstimo praticamente pago neste período.

Vamos lá a ver...
 
E pronto, crédito transferido para o Bankinter, com taxa fixa a 3,25% durante os próximos 5 anos.

Com o meu plano de amortizações que tenho idealizado, conto ter o empréstimo praticamente pago neste período.

Vamos lá a ver...

Se o plano é amortizar em 5 anos, não te tinha compensado mais fixar apenas a 2 anos? tinhas uma taxa mais baixa, e passados os 2 anos amortizavas com penalização de apenas 0,5%
 
E pronto, crédito transferido para o Bankinter, com taxa fixa a 3,25% durante os próximos 5 anos.

Com o meu plano de amortizações que tenho idealizado, conto ter o empréstimo praticamente pago neste período.

Vamos lá a ver...
Estou como tu, mas não compensa ficar com menos tempo? É amortizar se possível um pouco mais todos os anos? Ainda não andei nessas contas mas até Setembro tenho de ver isso. Antes estava no bankinter e só me chateava o seguro ter de ser lá

Enviado do meu KB2003 através do Tapatalk
 
Voltar
Superior