Tópico das Casas

recebi agora um email

Informo que as negociações do seu crédito habitação estão a decorrer. Ainda não tenho todas as propostas dos parceiros, pelo que amanhã entrarei em contacto consigo para apresentar as condições do seu crédito habitação.​

Fixe.
Quando receberes resposta podes partilhar?
Boa Sorte!
 
recebi agora um email

Informo que as negociações do seu crédito habitação estão a decorrer. Ainda não tenho todas as propostas dos parceiros, pelo que amanhã entrarei em contacto consigo para apresentar as condições do seu crédito habitação.​

Quando me disseram isso, as propostas que apresentaram eram todas pior do que eu tinha (penso que disse aqui que só tinham 2 taxa mista, o resto era variável que eu não queria…).
 
Se este cenário se confirmar ainda vale a pena ir para uma taxa fixa de 3,5% ou 3,75% durante 2 anos?

Não se corre o risco de passar 2025 a pagar mais do que aquilo que se pagaria em 2024 mantendo taxa variável + spread (negociando descida deste)?

Como assim?
Neste momento na variável consegues quanto ? 4.6/4.7 já com spread na melhor das hipóteses?

Se tiveres taxa fixa a 2 anos 3.5 já estás a ganhar 1.1/1.2 num hipotético 1 ano

Para não compensar tens de conseguir que a variável desça para 2 já com spread num hipotético 2 ano.

Embora pense que nestas situações a vantagem da fixa é a estabilidade e que isso compensa diferenças mínimas que possam existir
 
O que se passar é um travão a fundo, mas uma espécie de incógnita com os preços de tabela.
Já aqui partilhei, no meu conselho a oferta publicitada aumentou mais 40% de há 2 anos a esta parte. Não se vende. Os valores pedidos são muito superiores aos de 2 anos atrás e pornográficamente superiores aos de 5/10 anos atrás.
Pela lógica, os preços já deveriam estar a baixar, não sei o que mantém os preços nestes níveis se as casas não vendem (globalmente falando), eu vejo casas publicitadas há mais de 1 ano...
O que se segue, baixam preços! Mantêm preços! É uma incógnita para todos, não há analista que acerte nas previsões do imobiliário.

Muitos não estão propiamente vender as casas, até porque é onde vivem, estão a tentar surfar a onda. Sei de casos de pessoas que colocaram as casas a venda porque ouviram falar que o fulano x vendeu pelo dobro ou triplo e estão a ver se saí-lhes a sorte, daí haver casas a venda há imenso tempo e ninguém comprou. Já ouvi de conhecidos e amigos dizerem que "o meu vizinho de lado vendeu o apartamento dele por x, se fizerem-me uma oferta de y, vendo pago o banco e compro outra casa mais em conta".
 
Quando me disseram isso, as propostas que apresentaram eram todas pior do que eu tinha (penso que disse aqui que só tinham 2 taxa mista, o resto era variável que eu não queria…).
Também usei umas duas vezes esse tipo de serviços e nunca conseguiram apresentar melhor do que já tinha.
 
Se este cenário se confirmar ainda vale a pena ir para uma taxa fixa de 3,5% ou 3,75% durante 2 anos?

Não se corre o risco de passar 2025 a pagar mais do que aquilo que se pagaria em 2024 mantendo taxa variável + spread (negociando descida deste)?
Eu mudei o que tinha para euribor 3m exactamente para beneficiar o mais rapidamente da descida. Mas gosto de ir a jogo, pelo que ainda pode subir mais...
 
Como assim?
Neste momento na variável consegues quanto ? 4.6/4.7 já com spread na melhor das hipóteses?

Se tiveres taxa fixa a 2 anos 3.5 já estás a ganhar 1.1/1.2 num hipotético 1 ano

Para não compensar tens de conseguir que a variável desça para 2 já com spread num hipotético 2 ano.

Embora pense que nestas situações a vantagem da fixa é a estabilidade e que isso compensa diferenças mínimas que possam existir
A taxa fixa durante 2 anos tem sempre mais condicionantes. Logo a começar pela taxa de amortização de 2%.

Numa hipotética descida, ou continuas a aguentar com a taxa fixa, ou o que poupaste tens de pagar na comissão de amortização.

É uma questão de gestão de risco.
 
Como assim?
Neste momento na variável consegues quanto ? 4.6/4.7 já com spread na melhor das hipóteses?

Se tiveres taxa fixa a 2 anos 3.5 já estás a ganhar 1.1/1.2 num hipotético 1 ano

Para não compensar tens de conseguir que a variável desça para 2 já com spread num hipotético 2 ano.

Embora pense que nestas situações a vantagem da fixa é a estabilidade e que isso compensa diferenças mínimas que possam existir


acho que quem deve mais de 100.000 a melhor opção neste momento são taxas mistas, fixa a 2 anos e depois variável

mas é preciso ter em atenção com que taxa variável depois se fica, normalmente é a 12M......a mais alta de todas

se se conseguir negociar essa taxa variável de 12M.....e não ter um spread demasiado alto, é a solução óptima

( o meu caso é diferente )
 
Boas noticias

Na APP do BST, já dá para fazer amortização directa e imediata.

duas notas:

- quando se carrega no emprestimo o icon da amortizaçao desaparece logo, temos de ser muito rapidos; deve ser bug
- na amortizaçao cobra juros.... nao percebo porquê.

Pensava ser sem custos.
 
A questão é até que p+onto as previsões são fiáveis?

​

Cathan Financial [:D]
Tambem uso muito essas previsões.

Sim são previsões, mas se não usarmos estas usaremos quais? Ou que valores? Umas postas de pescada atiradas ao ar por nós para validar nossas percepções?

Eu diria que essas previsões são as mais fiáveis que existem para o dia de hoje. Se daqui a 2 meses as variáveis mudarem as previsões também mudam.... Infelizmente é assim...
 
A taxa fixa durante 2 anos tem sempre mais condicionantes. Logo a começar pela taxa de amortização de 2%.

Numa hipotética descida, ou continuas a aguentar com a taxa fixa, ou o que poupaste tens de pagar na comissão de amortização.

É uma questão de gestão de risco.

Sim, é uma questão de fazer contas em relação aos juros pagos quer numa situação quer noutra para ver se a amortização com 2% compensa ou não.
 
acho que quem deve mais de 100.000 a melhor opção neste momento são taxas mistas, fixa a 2 anos e depois variável

mas é preciso ter em atenção com que taxa variável depois se fica, normalmente é a 12M......a mais alta de todas

se se conseguir negociar essa taxa variável de 12M.....e não ter um spread demasiado alto, é a solução óptima

( o meu caso é diferente )

Só com números consegues ver isso.
Neste momento como está os 3 do Abanca para mais de 100k ou os 3.5 do Bankinter são sempre melhor do que as variáveis que existem neste momento.

Mesmo os 3.65 ou 3.75 são melhores 1% do que o que existe.
 
Fixe.
Quando receberes resposta podes partilhar?
Boa Sorte!


ok, amigos, já tenho resposta

cada caso é um caso, lembrem-se disto !!

acho que eles fizeram um grande serviço sendo grátis, eles recebem comissões dos bancos

então a proposta que eu estou quase a aceitar, digo quase porque tenho que falar com a minha mulher

é a seguinte :


----------------------------------------------------------------------------------------------------

Olá Fernando,

Conforme conversa telefónica, seguem as melhores propostas obtidas para o vosso Crédito Habitação, de acordo com as vossas motivações e expectativas. Envio em anexo as FINE com as propostas dos nossos parceiros.

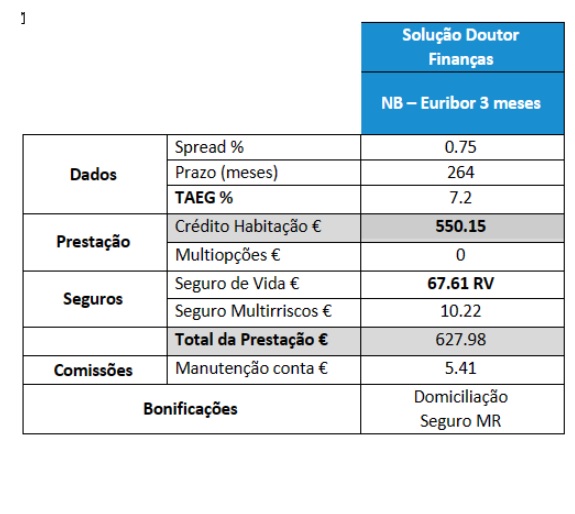
Como Solução Doutor Finanças consideramos NOVO BANCO, pelos seguintes motivos:
  • A sua prestação atualizada à data de hoje seria 535.79€, num prazo de 310 meses, pelo que diminuiria 46 meses no seu CH;
  • Spread 0,75% durante a vida útil do crédito, em vez do atual 1.05%;
  • Os custos de transferência de crédito habitação são assegurados pelo Novo Banco, sendo que terá que adiantar os valores referentes à escritura, que lhe serão devolvidos no prazo máximo de uma semana, nomeadamente:
    • Outorga 315,80 € +IVA
    • Registos 225,00 € - 10%
    • Emolumento referente à certidão do título no valor de 30€.
  • O pedido de Certidão do Registo Predial, nno valor de 15€ e o distrate, cerca de 50€ serão suportados por vós;
  • Possibilidade de contratação de Seguro de Vida fora da Instituição Bancária, sem agravamento de spread, sendo que em anexo envio a simulação da Real Vida com cobertura ITP 60%, Morte por Acidente e Filhos menores a cargo, por ser a seguradora mais competitiva atualmente no mercado;
Resumo das condições do NB enviadas em anexo:
​

 
Última edição:
Voltar
Superior